 Écouter cet article
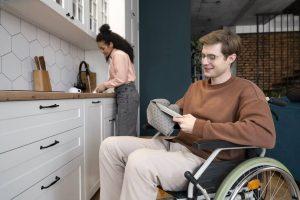
L’adaptation d’un habitat à la mobilité réduite représente un investissement important pour préserver son autonomie. Cet aménagement doit également être pris en compte dans l’assurance habitation. Anticiper ce point permet d’être correctement indemnisé en cas de sinistre.
Un contrat standard peut-il couvrir un logement adapté PMR ?
La couverture d’un habitat aménagé pour la mobilité réduite est possible avec une assurance habitation classique. Cette option suppose toutefois que les aménagements et équipements spécifiques soient correctement déclarés et pris en charge. Les points essentiels restent la valeur des biens assurés, les plafonds d’indemnisation et les éventuelles exclusions prévues au contrat.
Pour éviter une couverture insuffisante, un comparateur comme lesfurets permet d’étudier les offres et de choisir son assurance habitation en ligne facilement.
Les aménagements immobiliers tels qu’une rampe d’accès maçonnée, une main courante fixée au bâti ou un élargissement de porte sont à intégrer dans la valeur déclarée du bâtiment. Les équipements mobiliers, comme un fauteuil roulant, du matériel médical ou certains appareils motorisés, font partie du capital mobilier. Ils peuvent aussi faire l’objet d’une extension de garantie lorsque le contrat le prévoit.
Sans mise à jour des capitaux assurés, l’indemnisation risque d’être insuffisante lors d’un dégât des eaux, d’un incendie ou d’un cambriolage. En cas de sous-assurance, la règle proportionnelle s’applique lorsque les conditions du contrat le prévoient.
Comment est calculé le prix d’une assurance pour un habitat adapté PMR ?
La surface du logement à elle seule ne détermine pas le coût d’une assurance. Les cotisations dépendent du type de bien, de sa localisation, du niveau de couverture choisi et du montant des biens déclarés.
L’idée est d’ajuster la cotisation en fonction de la situation réelle : locataire, propriétaire occupant ou non occupant. En comparant les devis, il devient plus simple d’identifier les garanties prévues pour les installations spécifiques. Cette démarche offre aussi un aperçu des franchises, des plafonds et des services d’assistance inclus.
Quelles garanties prévoir pour un logement adapté PMR ?
Quatre points nécessitent l’attention pour bien assurer une maison ou un appartement accessible :
- l’indemnisation sans vétusté : s’assurer que le matériel médical et les aides techniques sont couverts en valeur à neuf, sans déduction liée à l’usure ;
- les aménagements immobiliers : inclure les rampes, mains courantes ou monte-escaliers dans la valeur assurée du bâtiment ;
- la responsabilité civile : vérifier les personnes couvertes par cette garantie lorsqu’elles interviennent au domicile – notamment les auxiliaires de vie – ainsi que les éventuelles exclusions ;
- le relogement : se renseigner sur la prise en charge d’une solution d’hébergement temporaire compatible avec les besoins d’accessibilité si le logement devient inhabitable.
Locataire ou propriétaire : quelles sont les obligations ?
Côté réglementation, les travaux d’accessibilité sont encadrés. Un locataire en situation de handicap dispose d’un droit à l’aménagement de son logement. Celui-ci s’exerce sous réserve que les modifications ne compromettent pas la solidité du bâtiment et qu’elles respectent les règles applicables à la copropriété. Selon la nature du chantier, des démarches spécifiques peuvent être nécessaires auprès du bailleur ou du syndic.
Une fois les travaux réalisés, il est recommandé d’en informer son assureur lorsqu’ils modifient de manière significative la valeur du logement ou les biens présents. Il peut s’agir d’une installation fixe coûteuse ou d’un équipement motorisé comme un monte-escalier. Les factures, devis et justificatifs permettent de documenter les montants déclarés et de faciliter les échanges en cas de sinistre.
Comment souscrire et ajuster son contrat en ligne ?
Réaliser ses démarches sur Internet permet d’avoir une vue d’ensemble des offres. Voici les étapes recommandées :
- faire l’inventaire de ses équipements : lister les dispositifs fixes et mobiles, avec leur date d’achat et leur valeur d’origine ;
- examiner les garanties proposées : saisir les caractéristiques de son logement et indiquer les aménagements afin d’obtenir des devis correspondant à sa situation ;
- contrôler les franchises et les plafonds : regarder ce qui reste à charge en cas de dommage sur un matériel d’aide à la mobilité ;
- évaluer les services d’assistance : vérifier que le contrat inclut une aide à domicile ou une solution adaptée en cas d’immobilisation de son équipement principal.